نیمسال پرشتاب بیمه آرمان؛ عبور حقبیمه صادره از ۳ همت و جهش ۱۷۳ درصدی سود بیمهگری
به گزارش پایگاه خبری رصد اقتصادی، صورتهای مالی حسابرسینشده ششماهه بیمه آرمان، منتهی به 31 شهریور 1405، در تاریخ 30 مهرماه روی سامانه کدال قرار گرفت. پیش از آن نیز گزارش فعالیت ماهانه شهریور شرکت در ششم مهرماه منتشر شده بود.
فروش بیمه آرمان از مرز 3 همت عبور کرد
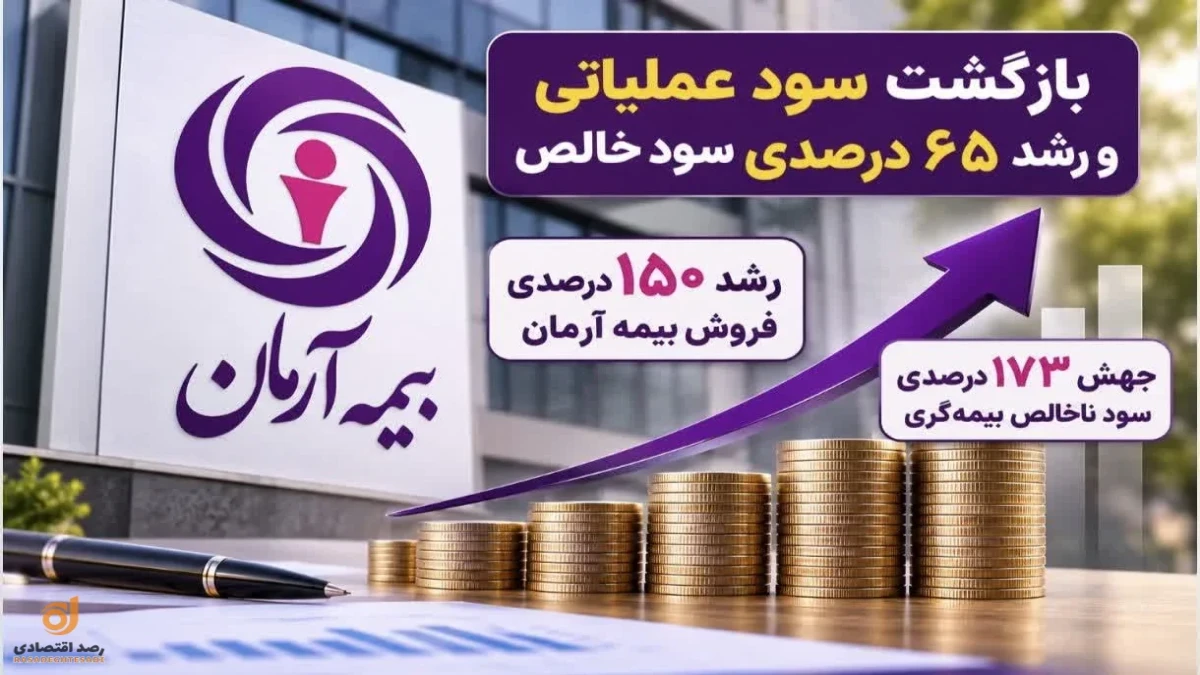
براساس گزارش فعالیت ماهانه، بیمه آرمان در ششماهه نخست سال 1405 در مجموع 30 هزار و 370 میلیارد ریال، معادل 3 هزار و 37 میلیارد تومان حقبیمه صادر کرده است. این رقم در دوره مشابه سال قبل حدود یکهزار و 214 میلیارد تومان بود؛ بنابراین فروش بیمهنامههای شرکت طی یک سال بیش از 2.5 برابر شده و رشد 150.1 درصدی را تجربه کرده است.
اهمیت این رشد زمانی بیشتر مشخص میشود که آن را با عملکرد کل صنعت بیمه مقایسه کنیم.
گزارش رسمی بیمه مرکزی نشان میدهد حقبیمه تولیدی صنعت در نیمه نخست سال 1405 حدود 113.5 درصد افزایش یافته است. به این ترتیب، آهنگ رشد حقبیمه بیمه آرمان بیش از 36 واحد درصد بالاتر از متوسط بازار بوده است؛ موضوعی که از افزایش سهم عملیاتی شرکت و گسترش ظرفیت فروش آن حکایت دارد.
شهریور؛ ماه شتابگیری آرمان
عملکرد شهریورماه نیز نشاندهنده ادامه روند صعودی شرکت است. بیمه آرمان در آخرین ماه تابستان حدود 963 میلیارد و 539 میلیون تومان حقبیمه صادر کرد؛ رقمی که در مقایسه با 497 میلیارد و 777 میلیون تومان شهریور سال گذشته، 93.6 درصد افزایش نشان میدهد.
در همین ماه حدود 206 میلیارد و 900 میلیون تومان خسارت پرداخت شد. بنابراین فاصله حقبیمه صادره و خسارت پرداختی شهریور به بیش از 756 میلیارد تومان رسید. البته این مقایسه بهتنهایی جایگزین نسبت خسارت فنی نیست، اما از منظر جریان عملیاتی ماهانه، تصویری مثبت از عملکرد شرکت ارائه میکند.
فاصله مثبت 1.8 همتی میان حقبیمه و خسارت پرداختی
در مجموع ششماهه نخست سال، بیمه آرمان در برابر 3 هزار و 37 میلیارد تومان حقبیمه صادره، حدود یکهزار و 249 میلیارد تومان خسارت پرداخت کرده است. بر این اساس، فاصله حقبیمه صادره با خسارت پرداختی به حدود یکهزار و 788 میلیارد تومان رسیده و نسبت ساده خسارت پرداختی به حقبیمه صادره نزدیک به 41 درصد بوده است. اطلاعات تفصیلی رشتهها و مبالغ تجمیعی در گزارش ماهانه کدال شرکت درج شده است.
این نسبت را نباید با نسبت خسارت فنی شرکت یکسان دانست؛ زیرا برای محاسبه دقیق نسبت خسارت باید تغییرات ذخایر، سهم بیمهگران اتکایی، خسارتهای معوق و سایر تعدیلات فنی نیز در نظر گرفته شود. بااینحال، رشد سریع فروش در کنار حفظ فاصله قابلتوجه میان حقبیمه صادره و خسارت پرداختی، یکی از نقاط مثبت کارنامه عملیاتی بیمه آرمان محسوب میشود.
ثالث و مسئولیت؛ دو موتور اصلی پرتفوی
بررسی ترکیب پرتفوی بیمه آرمان نشان میدهد رشته شخص ثالث اجباری با حدود یکهزار و 287 میلیارد تومان حقبیمه، سهمی بیش از 42 درصد از کل فروش ششماهه شرکت داشته است. پس از آن، رشته مسئولیت با بیش از 761 میلیارد تومان و سهمی نزدیک به 25 درصد قرار گرفته است.
در مجموع، این دو رشته حدود 67 درصد پرتفوی ششماهه بیمه آرمان را تشکیل دادهاند. رشتههای درمان، حوادث سرنشین، مهندسی، هواپیما، آتشسوزی و بیمههای زندگی نیز دیگر اجزای سبد محصولات شرکت بودهاند. رشد رشتههای تخصصی مانند مسئولیت، مهندسی، باربری و آتشسوزی میتواند زمینه متنوعتر شدن تدریجی پرتفوی شرکت را فراهم کند.
جهش 173 درصدی سود ناخالص بیمهگری
دستاورد مهمتر بیمه آرمان در صورت سود و زیان ششماهه نمایان شده است. براساس اطلاعات منتشرشده، درآمد حقبیمه ناخالص شرکت با رشد 92 درصدی به 21 هزار و 303 میلیارد ریال، معادل 2 هزار و 130 میلیارد تومان رسیده است.
سود ناخالص فعالیتهای بیمهای نیز با جهش 173 درصدی به 5 هزار و 852 میلیارد ریال، معادل 585 میلیارد و 200 میلیون تومان افزایش یافته است. چنین رشدی نشان میدهد توسعه پرتفوی تنها به افزایش حجم صدور محدود نشده و در سطح عملیات بیمهگری نیز به بهبود سود منجر شده است.
رقم 3 هزار و 37 میلیارد تومانی گزارش فعالیت ماهانه، بیانگر حقبیمه صادره است؛ درحالیکه رقم 2 هزار و 130 میلیارد تومانی صورت سود و زیان، درآمد حقبیمه ناخالص شناساییشده براساس اصول حسابداری را نشان میدهد. بنابراین اختلاف
این دو عدد به معنای تناقض نیست و از تفاوت مبنای گزارشگری و زمان شناسایی درآمد ناشی میشود.
بازگشت سود عملیاتی و رشد 65 درصدی سود خالص
سود عملیاتی بیمه آرمان در ششماهه نخست 1405 به 2 هزار و 534 میلیارد ریال، معادل 253 میلیارد و 400 میلیون تومان رسیده است؛ درحالیکه شرکت در دوره مشابه سال قبل در سطح عملیاتی اندکی زیانده بود. این تغییر مسیر، یکی از مهمترین نشانههای بهبود عملکرد اصلی شرکت محسوب میشود.
در نهایت، بیمه آرمان موفق شده است 527 میلیارد ریال، معادل 52 میلیارد و 700 میلیون تومان سود خالص شناسایی کند. سود خالص شرکت در مقایسه با مدت مشابه سال گذشته 65 درصد افزایش یافته است.
مسیر مثبت، با یک اولویت مهم مدیریتی
با وجود رشد مطلوب درآمد و سود بیمهگری، هزینه مالی همچنان یکی از متغیرهای مهم عملکرد بیمه آرمان است. هزینههای مالی شرکت در دوره ششماهه به حدود 196 میلیارد و 600 میلیون تومان رسیده و بخش قابلتوجهی از سود عملیاتی را جذب کرده است. جریان نقد حاصل از فعالیتهای عملیاتی نیز همچنان منفی گزارش شده است.
ازاینرو، مهمترین مأموریت مدیریت در نیمه دوم سال، تبدیل رشد فروش و سود حسابداری به جریان نقد پایدار، کنترل هزینه تأمین مالی و بهبود کیفیت وصول مطالبات خواهد بود. موفقیت در این بخش میتواند بخش بیشتری از سود عملیاتی را به سود نهایی سهامداران منتقل کند.
جمعبندی
کارنامه ششماهه بیمه آرمان را میتوان نشانه ورود شرکت به مرحله تازهای از رشد عملیاتی دانست. عبور حقبیمه صادره از 3 همت، رشد 150 درصدی فروش، جهش 173 درصدی سود ناخالص فعالیتهای بیمهای، بازگشت سود عملیاتی و افزایش 65 درصدی سود خالص، تصویری مثبت از روند نیمه نخست سال 1405 ترسیم میکند.
اکنون نقطه تمرکز باید بر تثبیت این دستاوردها، مدیریت ترکیب پرتفوی، کنترل هزینههای مالی و تقویت جریان نقد قرار گیرد. اگر بیمه آرمان بتواند رشد پرشتاب فروش را با انضباط مالی و مدیریت دقیق ریسک همراه کند، عملکرد نیمه نخست سال میتواند به نقطه آغاز دورهای باثباتتر و سودآورتر برای این شرکت تبدیل شود.
0 دیدگاه