خبر فوری برای صاحبان خودرو؛ از اول آذر دریافت خسارت بیمه تغییر میکند + جدول مراحل پرداخت
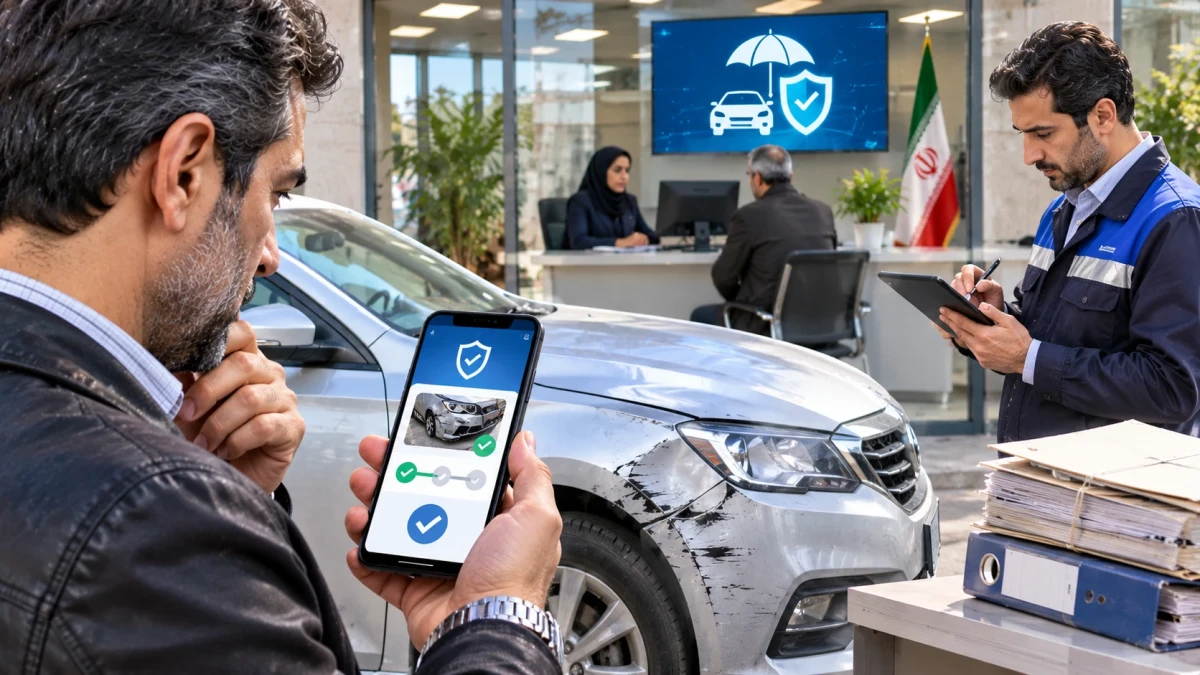
به گزارش رصد اقتصادی، پنجشنبه 14 آبان 1405، بیمه مرکزی تصمیم تازهای برای تسهیل دریافت خسارت خودرو گرفته است. بر اساس بخشنامه جدید، شرکتهای بیمه باید حداکثر تا 30 آبان زیرساخت ثبت، بررسی، ارزیابی و تسویه الکترونیکی خسارت بیمه شخص ثالث و بدنه را فراهم کنند.
از اول آذر چه اتفاقی برای بیمه خودرو میافتد؟
از اول آذر 1405، شرکتهای بیمه موظفاند امکان ثبت اینترنتی خسارت خودرو و پیگیری مراحل پرداخت را بدون الزام به تحویل پرونده کاغذی فراهم کنند.
نکته مهم: حذف مدارک کاغذی به معنای حذف بررسی کارشناسی یا پرداخت فوری تمام خسارتها نیست.
جدول مراحل جدید دریافت خسارت خودرو
| مرحله | روش جدید | وضعیت |
|---|---|---|
| اعلام تصادف | ثبت از طریق سامانه یا اپلیکیشن | الکترونیکی |
| تشکیل پرونده | ثبت اطلاعات و مدارک دیجیتال | بدون پرونده کاغذی |
| بررسی مدارک | استعلام یا بررسی الکترونیکی | سیستمی |
| ارزیابی خسارت | غیرحضوری یا حضوری در صورت نیاز | ثبت دیجیتال |
| اعتراض به مبلغ | ثبت درخواست بررسی مجدد | قابل پیگیری |
| تأیید خسارت | اعلام مبلغ تأییدشده | الکترونیکی |
| صدور حواله | ثبت حواله در سامانه بیمهگر | قابل رهگیری |
| تسویه خسارت | پرداخت طبق ضوابط بیمهنامه | اعلام نتیجه پرداخت |
پول خسارت بیمه خودرو چگونه واریز میشود؟
پس از تشکیل پرونده و بررسی مدارک، مبلغ خسارت توسط شرکت بیمه تعیین و طبق مقررات برای پرداخت تأیید میشود.
در فرآیند جدید، وضعیت صدور حواله و تسویه باید برای ذینفع قابل مشاهده باشد و اطلاعرسانی از طریق سامانه یا پیامک انجام شود.
با این حال، زمان دقیق واریز خسارت به نوع حادثه، تکمیل مدارک، نتیجه ارزیابی و ضوابط بیمهنامه بستگی دارد.
آیا مراجعه حضوری به شرکت بیمه حذف میشود؟
خیر. مراجعه حضوری همچنان امکانپذیر است، اما شرکت بیمه باید حتی برای مراجعهکنندگان حضوری نیز پرونده دیجیتال تشکیل دهد.
همچنین در تصادفاتی که نیازمند بازدید فیزیکی خودرو هستند، کارشناس میتواند طبق ضوابط نسبت به بررسی خسارت اقدام کند.
آیا کروکی پلیس دیگر لازم نیست؟
خیر. حذف کاغذبازی به معنای حذف الزامات قانونی کروکی و گزارش پلیس نیست.
در حوادثی که طبق قانون دریافت اطلاعات پلیس ضروری باشد، شرکت بیمه باید اطلاعات موردنیاز را بررسی کند. تفاوت اصلی در نحوه دریافت، ثبت و نگهداری مدارک است.
جدول تفاوت دریافت خسارت قبل و بعد از اول آذر
| موضوع | رویه قبلی | الزام جدید |
|---|---|---|
| ثبت خسارت | بسته به روش بیمهگر | امکان ثبت آنلاین |
| مدارک | امکان درخواست نسخه کاغذی | بدون الزام تحویل کاغذ |
| پیگیری پرونده | روشهای متفاوت شرکتها | امکان پیگیری آنلاین |
| ارزیابی خودرو | طبق رویه بیمهگر | حضوری یا غیرحضوری |
| وضعیت پرداخت | استعلام طبق رویه شرکت | اعلان الکترونیکی تسویه |
اگر شرکت بیمه خسارت را پرداخت نکرد چه کنیم؟
زیاندیدگان باید شماره پرونده، گزارش ارزیابی و وضعیت پرداخت را از سامانه شرکت بیمه دریافت کنند.
در صورت تأخیر غیرموجه یا اختلاف بر سر مبلغ خسارت، ابتدا درخواست رسیدگی را در شرکت بیمه ثبت کنند. اگر مشکل برطرف نشد، امکان پیگیری از طریق مسیر رسمی رسیدگی به شکایات بیمه مرکزی وجود دارد.
آیا هوش مصنوعی جای کارشناس بیمه را میگیرد؟
در بخشنامه جدید، استفاده از فناوریهای نوین، استعلامهای سیستمی و سامانههای شناسایی تقلب مورد تأکید قرار گرفته است.
استفاده از هوش مصنوعی میتواند به سرعت بررسی برخی پروندهها کمک کند؛ اما این موضوع به معنای حذف کامل کارشناسان یا واگذاری تمام تصمیمهای خسارت به سامانه هوشمند نیست.
این تصمیم چه تأثیری بر هزینه صاحبان خودرو دارد؟
حذف الزام ارائه مدارک کاغذی میتواند هزینه رفتوآمد، تهیه کپی و زمان صرفشده برای پیگیری پرونده را کاهش دهد.
با این حال، بخشنامه جدید بهخودیخود به معنای افزایش سقف تعهدات بیمهنامه یا تغییر مبلغ قانونی خسارت نیست.
اخبار مرتبط بیمه در رصد اقتصادی
برای بررسی عملکرد شرکتهای بیمه در حوزه خدمات و پرداخت خسارت، گزارش عملکرد ششماهه بیمه آرمان و بررسی پرتفوی بیمهای را مطالعه کنید.
همچنین گزارش برنامه بیمه حافظ برای بهبود خدمات مشتریان در رصد اقتصادی منتشر شده است.
جمعبندی؛ از اول آذر برای دریافت خسارت چه کنیم؟
شرکتهای بیمه موظف شدهاند تا پایان آبان 1405 زیرساخت دریافت و پرداخت خسارت بیمه شخص ثالث و بدنه را بدون الزام به تشکیل پرونده کاغذی فراهم کنند.
نتیجه: از اول آذر، صاحبان خودرو و زیاندیدگان میتوانند از مسیر الکترونیکی اعلامشده توسط شرکت بیمه، درخواست خود را ثبت و وضعیت رسیدگی، ارزیابی و تسویه را پیگیری کنند.
مراجعه حضوری و بازدید کارشناس در موارد ضروری همچنان امکانپذیر است و مقررات قانونی پرداخت خسارت پابرجا خواهد بود.
0 دیدگاه