نسخه خورسندیان برای تحول نظام بانکی؛ وامها باید به اشتغال ختم شوند
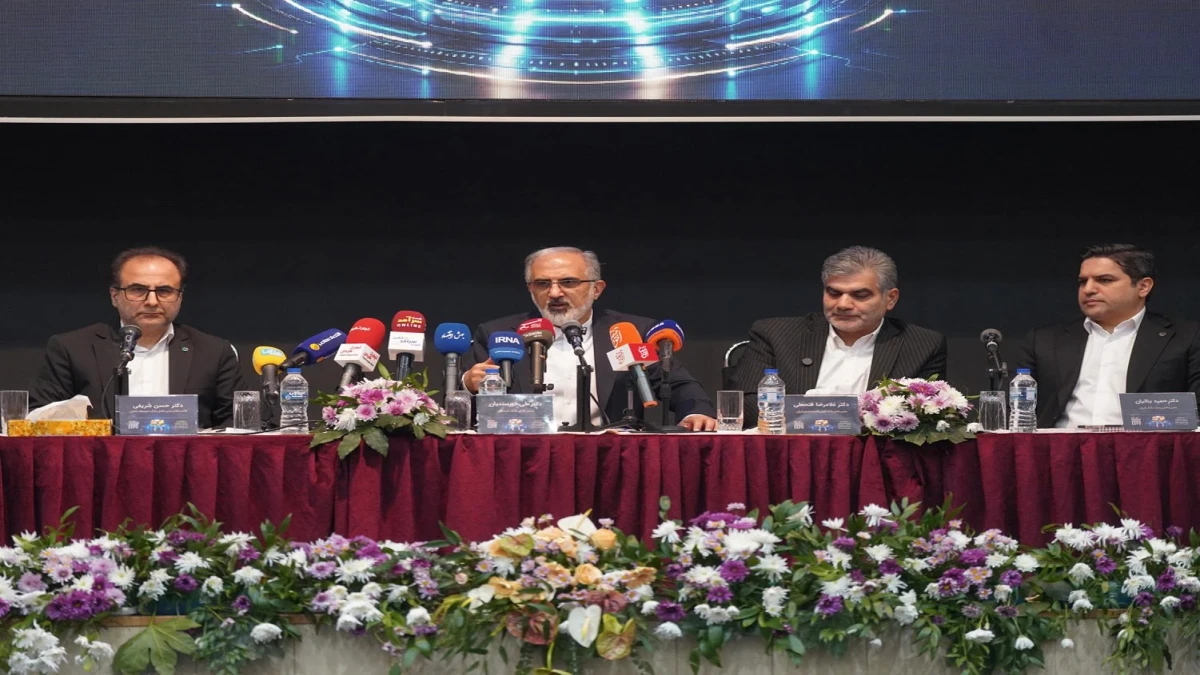
به گزارش اختصاصی رصد اقتصادی، خورسندیان، مدیرعامل بانک مسکن، در پنل تخصصی «تأمین مالی خرد و توسعه اقتصادی؛ از دسترسی مالی تا توانمندسازی کسبوکارها» با اشاره به ضرورت بازنگری در شاخصهای ارزیابی عملکرد نظام بانکی اظهار کرد: در رویکرد سنتی، عملکرد بانکها عمدتاً بر اساس تعداد تسهیلات پرداختشده و حجم منابع تخصیصیافته ارزیابی میشود؛ در حالی که در تأمین مالی با هدف توسعه اقتصادی، باید نتایج واقعی پرداخت تسهیلات در زندگی خانوارها و عملکرد کسبوکارها مورد بررسی قرار گیرد.
عبور از آمار تسهیلات؛ ضرورت سنجش دستاوردهای اقتصادی
وی افزود: زمانی میتوان از تأمین مالی توسعهمحور سخن گفت که تسهیلات پرداختی به ایجاد ثبات و پایداری درآمد خانوارها، تداوم فعالیت اقتصادی بنگاهها و تقویت اشتغال منجر شود. بنابراین، صرف پرداخت تسهیلات به معنای تحقق هدف توسعه نیست و باید مشخص شود منابع تخصیصیافته چه دستاورد اقتصادی ملموسی به همراه داشتهاند.
مدیرعامل بانک مسکن با تأکید بر اهمیت عدالت در دسترسی به منابع مالی تصریح کرد: دسترسی به خدمات تأمین مالی باید برای گروههای مختلف مشتریان و در مناطق جغرافیایی گوناگون فراهم باشد. استفاده از ظرفیتهای هوشمند و ابزارهای دیجیتال میتواند موانع دسترسی را کاهش دهد و زمینه بهرهمندی عادلانهتر خانوارها و کسبوکارها از منابع مالی را فراهم کند.
همافزایی بانکها و بازار سرمایه برای توسعه تأمین مالی
خورسندیان با اشاره به اینکه تحقق اهداف توسعه اقتصادی صرفاً از طریق عملکرد یک بخش از نظام مالی امکانپذیر نیست، خاطرنشان کرد: همافزایی میان نظام بانکی، بازار سرمایه و سایر ارکان تأمین مالی میتواند به تکمیل ظرفیتهای موجود، توزیع مناسبتر ریسک و افزایش اثربخشی منابع منجر شود. در این مسیر، استفاده از ابزارهای بازار سرمایه در کنار تسهیلات بانکی و توسعه روشهای نوین تأمین مالی اهمیت ویژهای دارد.
وی همچنین اعتبارسنجی هوشمند و دادهمحور را یکی از الزامات تحول در نظام تأمین مالی خرد دانست و گفت: همکاری با شرکتهای فینتک، مجموعههای دانشبنیان و توسعه ابزارهای نوین ضمانت میتواند به کاهش ریسک تسهیلات و تسهیل دسترسی متقاضیان به منابع مالی کمک کند.
اعتبارسنجی هوشمند؛ راه عبور از محدودیت وثایق سنتی
مدیرعامل بانک مسکن با اشاره به محدودیتهای روشهای سنتی تأمین وثیقه بیان کرد: در شرایط فعلی، ممکن است برخی متقاضیان از اعتبار اقتصادی و توان بازپرداخت مناسبی برخوردار باشند، اما به دلیل نداشتن وثایق مورد قبول بانکها از دریافت تسهیلات محروم شوند. تداوم این رویکرد میتواند با هدف عدالت مالی در تضاد باشد؛ ازاینرو لازم است نظام بانکی به سمت روشهای جایگزین اعتبارسنجی و ارزیابی مبتنی بر داده حرکت کند تا نداشتن وثیقه سنتی به مانعی برای دسترسی افراد واجد شرایط به منابع مالی تبدیل نشود.
خورسندیان در ادامه با تأکید دوباره بر ضرورت سنجش پیامدهای اقتصادی تسهیلات خرد اظهار کرد: در ارزیابی عملکرد تأمین مالی باید فراتر از آمار تعداد و مبلغ تسهیلات حرکت کنیم و بررسی کنیم که این منابع تا چه اندازه به استمرار فعالیت کسبوکارها، تثبیت درآمد، حفظ فرصتهای شغلی و توسعه اشتغال منجر شدهاند.
مأموریت بانک مسکن فراتر از پرداخت وام خرید و ساخت
وی در بخش دیگری از سخنان خود به نقش ویژه بانک مسکن در تحقق تأمین مالی توسعهمحور اشاره کرد و گفت: مأموریت بانک مسکن نباید صرفاً به پرداخت تسهیلات برای خرید یا ساخت واحدهای مسکونی محدود شود، بلکه تأمین مالی در این حوزه باید با نگاه جامع به اقتصاد مسکن و زنجیره ارزش آن دنبال شود.
مدیرعامل بانک مسکن تأکید کرد: تسهیلات بخش مسکن زمانی میتواند نقش مؤثری در توسعه اقتصادی ایفا کند که علاوه بر تأمین نیاز خانوارها، سایر حلقههای زنجیره ارزش مسکن را نیز تحت تأثیر قرار دهد.
حمایت از زنجیره ارزش مسکن؛ از سازندگان تا صنایع مصالح ساختمانی
به گفته خورسندیان، این زنجیره طیف گستردهای از سازندگان، پیمانکاران، تأمینکنندگان مصالح ساختمانی، صنایع وابسته و ارائهدهندگان خدمات فنی و مهندسی را دربرمیگیرد و تأمین مالی باید با در نظر گرفتن مجموعه این بخشها انجام شود.
وی در پایان تأکید کرد: نگاه زنجیرهای به تأمین مالی مسکن میتواند زمینه تقویت فعالیت بنگاههای اقتصادی مرتبط، رونق صنایع وابسته، حفظ و ایجاد اشتغال و افزایش اثرگذاری تسهیلات بانکی بر اقتصاد کشور را فراهم کند.
0 دیدگاه